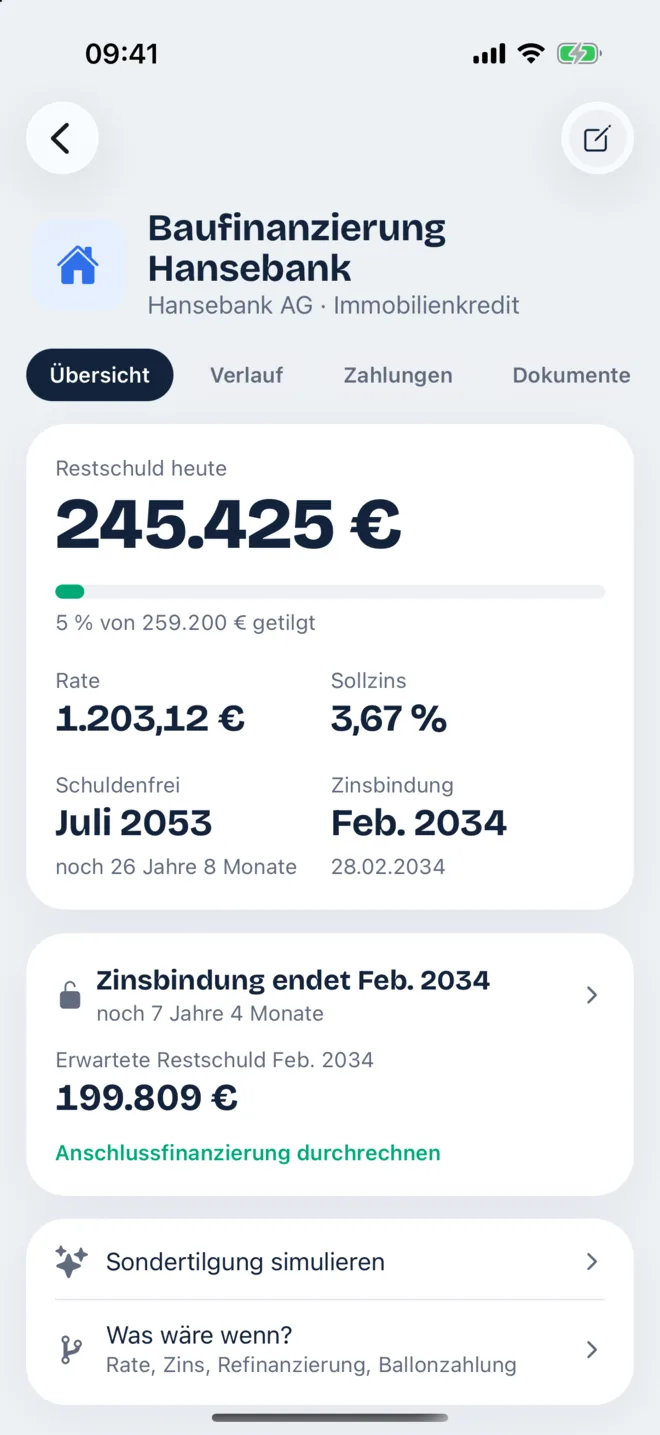
Deine Restschuld, tagesaktuell.
Pro Vertrag siehst du, was heute noch offen ist, wann du schuldenfrei bist und wie viel bis zum Ende der Zinsbindung getilgt ist. Sondertilgungen und Zinsänderungen trägst du nach, der Plan rechnet mit.
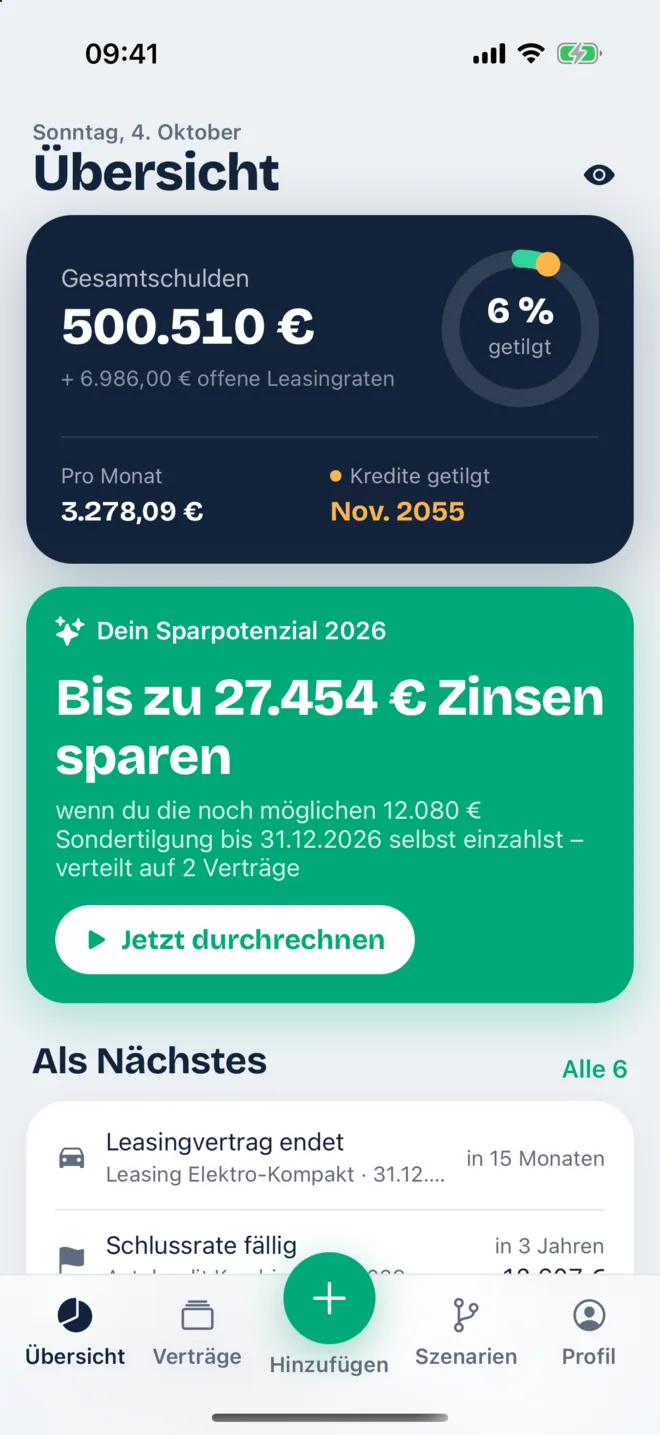
In vielen Kreditverträgen steht ein Sondertilgungsrecht. Wer es nicht nutzt, verliert es meist zum Jahresende. Zinskauz liest deinen Vertrag aus und rechnet nach, was es dir bringt.
Kostenlos laden. Für iPhone ab iOS 16.4 und Android ab 7.
Das Sondertilgungsrecht erlaubt dir, jedes Jahr einen Teil des Kredits zusätzlich zurückzuzahlen, ohne dass die Bank dafür Geld verlangt. Jeder Euro, den du so tilgst, kostet ab diesem Tag keine Zinsen mehr.
Das Recht gilt in der Regel pro Kalenderjahr. Was du bis zum 31. Dezember nicht nutzt, ist meist verfallen.
§ 4 Tilgung. Die Tilgung beginnt mit der ersten Rate. Der Darlehensnehmer ist berechtigt, jährlich Sondertilgungen bis zu 5 % des ursprünglichen Darlehensbetrags zu leisten. Eine Vorfälligkeitsentschädigung fällt hierfür nicht an.
rund 6.600 €weniger Zinsen
Kredit über 300.000 € zu 3,6 %, Rate 1.400 €, läuft seit Januar 2022. Einmal 5.000 € zusätzlich getilgt, und der Kredit ist 8 Monate früher zurückgezahlt.
rund 10.100 €verschenkt
10.000 € Bonus, zwei Darlehen. Im Darlehen zu 4,1 % sparen sie rund 16.500 € Zinsen, im Darlehen zu 2,3 % nur rund 6.400 €. Dasselbe Geld, nur anders verteilt. Zinskauz rechnet beide durch, bevor du überweist.
rund 14.800 €weniger Zinsen
Derselbe Kredit wie im ersten Beispiel, aber jeden Monat 100 € zusätzlich, sofern der Vertrag das erlaubt. Schuldenfrei 2 Jahre und 5 Monate früher.
Rechenbeispiele mit erfundenen Verträgen, Stand Oktober 2026, auf 100 € gerundet, gerechnet mit gleichbleibendem Sollzins bis zur letzten Rate. Endet die Zinsbindung vorher, hängt die Ersparnis danach vom neuen Zins ab. Einzahlen musst du selbst; Zinskauz rechnet.
Vier Werte aus deinem Vertrag, ein Betrag. Derselbe Rechenkern wie in der App; deine Eingaben verlassen deinen Browser nicht.
Modellrechnung für ein Annuitätendarlehen mit monatlicher Rate und festem Zins. Weitere Rechner: Restschuld, Anschlussfinanzierung. Hintergrund im Ratgeber: Wann sich eine Sondertilgung lohnt.
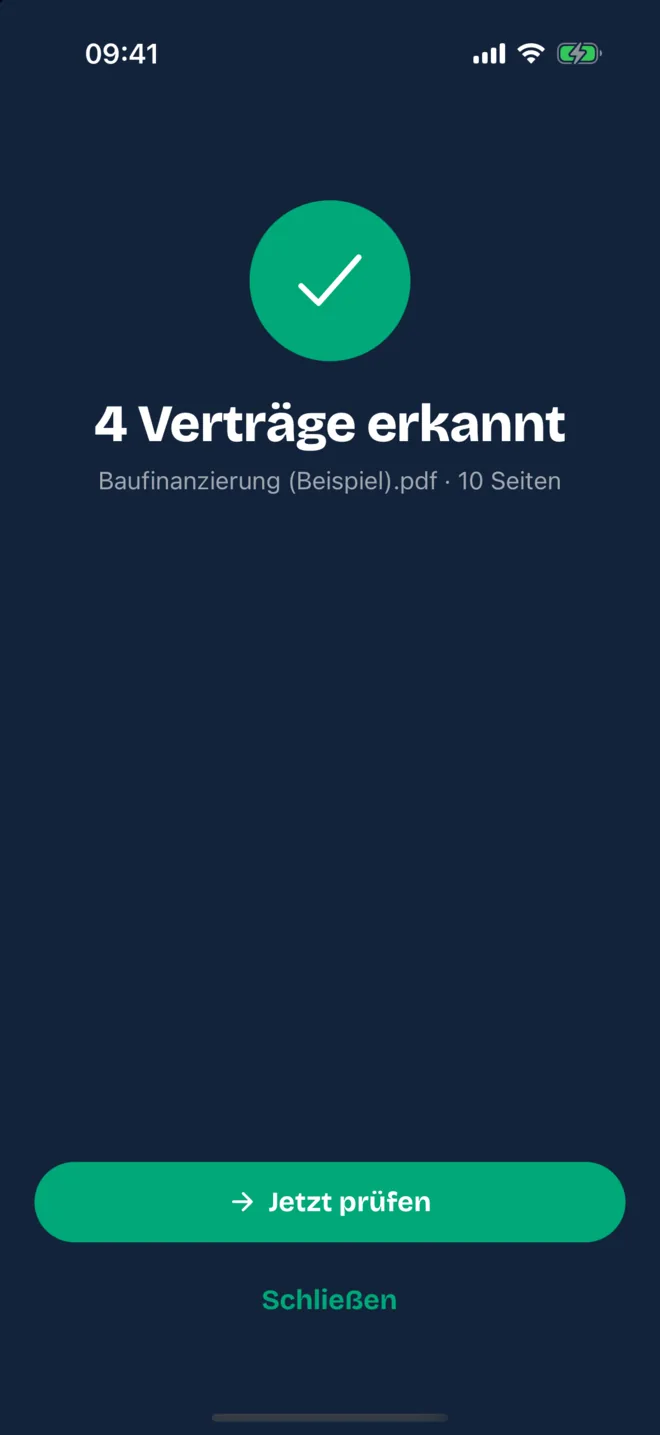
Vertrag abfotografieren oder als PDF öffnen. Auch Baufinanzierungen mit mehreren Darlehen in einem Dokument.
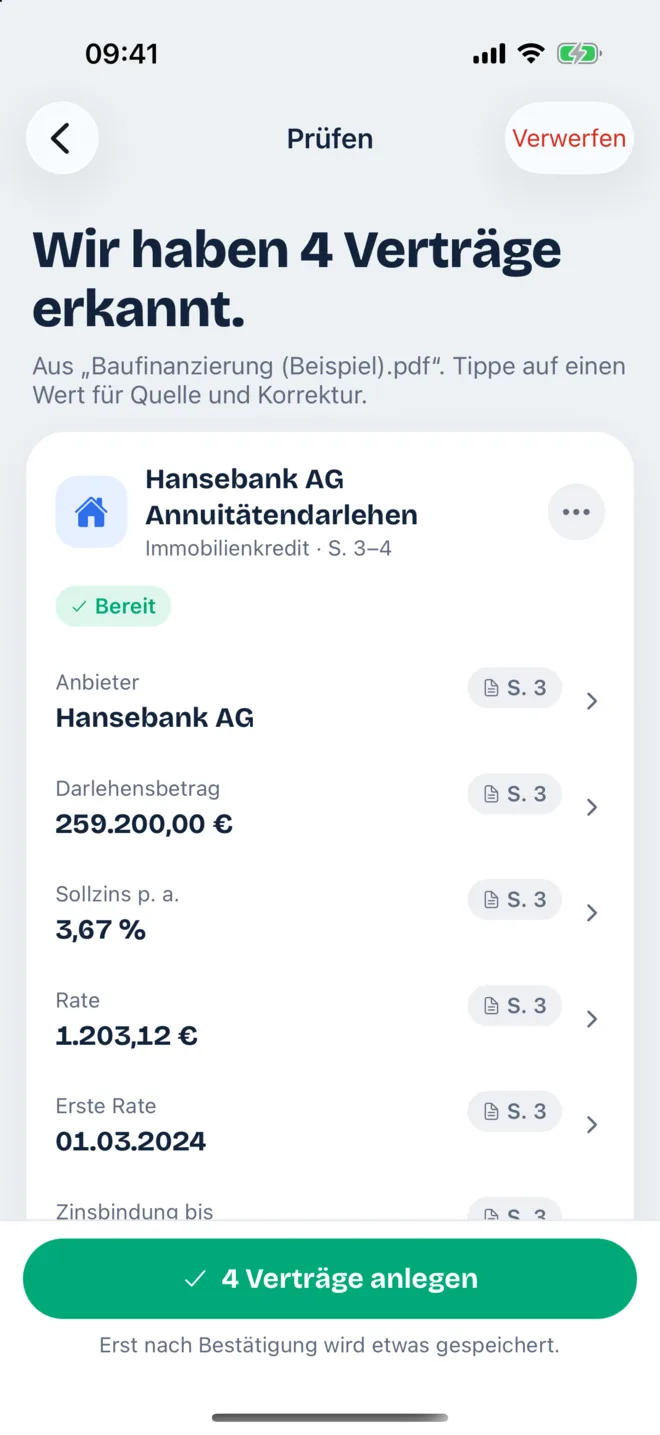
Zinssatz, Rate, Zinsbindung: Zu jedem erkannten Wert siehst du, wo er im Dokument steht. Gespeichert wird erst, wenn du bestätigst.
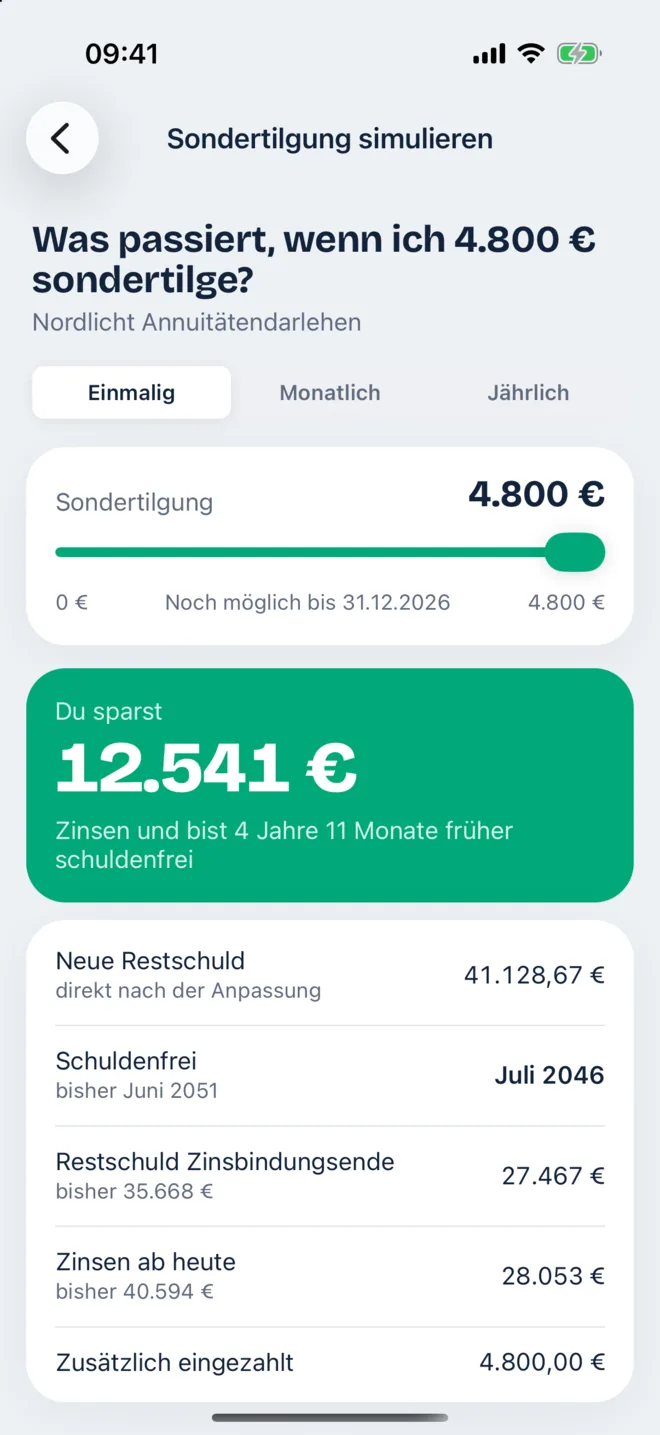
Zinskauz kennt dein Sondertilgungsrecht, zeigt, wie viel davon dieses Jahr noch offen ist, und rechnet jeden Betrag durch. Die App erinnert dich, bevor es verfällt.
Alle Abbildungen zeigen erfundene Beispielverträge.
Ein Kreditvertrag hat zehn Seiten und vier Zahlen, auf die es ankommt. Die zu finden, ist Arbeit für eine KI. Mit ihnen zu rechnen, nicht.
Für die Analyse geht dein Dokument an Anthropic, den Anbieter des KI-Modells Claude. Was genau übertragen wird, steht im Datenschutz.
Pro Vertrag siehst du, was heute noch offen ist, wann du schuldenfrei bist und wie viel bis zum Ende der Zinsbindung getilgt ist. Sondertilgungen und Zinsänderungen trägst du nach, der Plan rechnet mit.
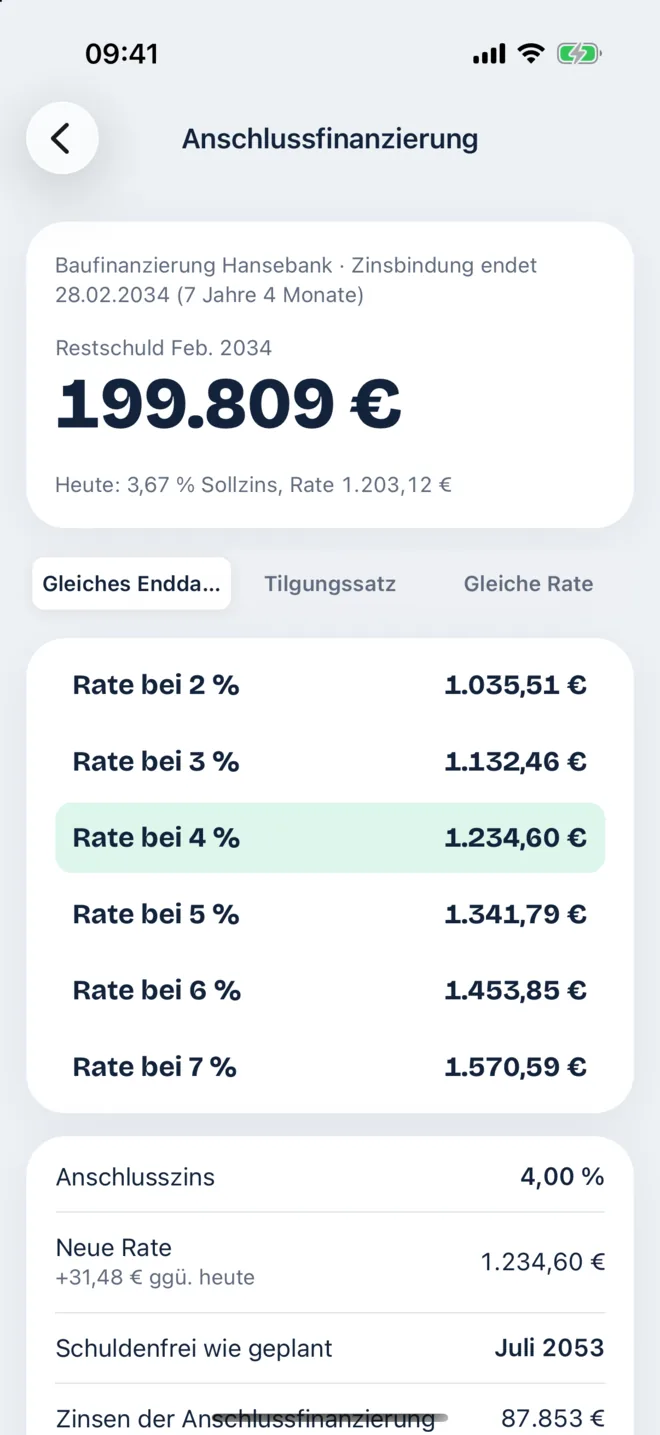
Zinskauz rechnet die Restschuld zum Stichtag aus und zeigt, welche Rate bei welchem Zins auf dich zukommt. Die App erinnert dich rechtzeitig, bevor die Frist abläuft.
Zehn Seiten Baufinanzierung, vier Darlehen: So sieht es aus, wenn Zinskauz einen Vertrag ausliest und dir die Werte zur Prüfung vorlegt.
Als Abo im App Store oder bei Google Play, monatlich oder jährlich. Den Preis siehst du in der App, bevor du kaufst.